Vos clients, qu’ils soient particuliers ou professionnels, peuvent vous régler par chèque en microentreprise. Si vous les acceptez (car vous avez le droit de les refuser), vous devez faire attention à deux ou trois éléments (ordre du chèque, compte bancaire dédié, date d’encaissement) pour bien gérer votre comptabilité et éviter les erreurs dans vos déclarations ou les complications en cas de contrôle fiscal. Toutes les informations sur le paiement par chèque et le CESU pour les microentrepreneurs sont ici !
Peut-on être payé par chèque en microentreprise ?
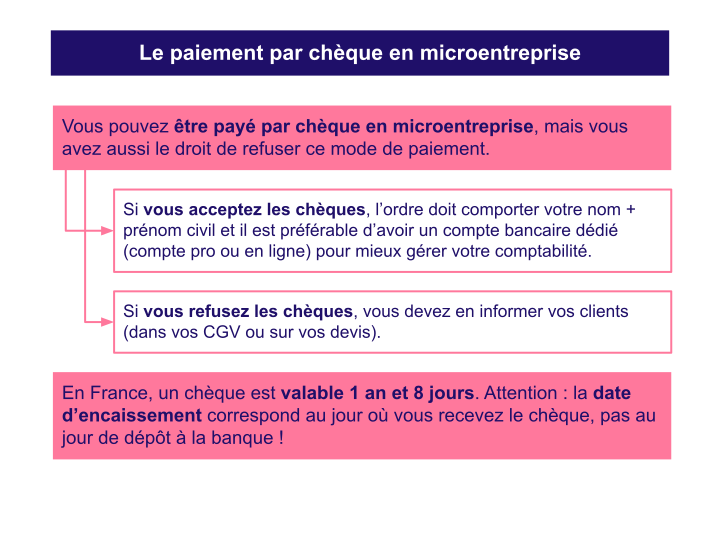
Un microentrepreneur peut être payé par chèque par un client particulier ou professionnel. C’est un mode de paiement parfaitement légal.
Vous avez toutefois le droit de refuser le paiement par chèque, notamment en raison des risques d’impayés ou des délais de traitement. Si vous refusez les chèques, vous devez en informer vos clients à l’avance, par exemple dans vos conditions générales de vente (CGV) ou avec une mention claire sur vos devis.
Les points de vigilance
Si vous acceptez ce mode de paiement, restez vigilant quant à l’ordre du chèque : il doit impérativement comporter vos nom et prénom civils. Juridiquement, si le client n’écrit que votre nom commercial, la banque est en droit de refuser le dépôt du chèque.
Pour rappel, si votre chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives, vous devez ouvrir un compte bancaire dédié à votre activité professionnelle. Si vous êtes dans cette situation, vous devez déposer vos chèques de microentrepreneur sur un compte dédié.
Les autres modes de paiement disponibles
Le chèque n’est pas le seul moyen de paiement disponible, vous pouvez aussi être payé par :
-
virement bancaire : plus sécurisé et plus simple pour le suivi comptable
-
paiement par carte bancaire : utile pour les ventes en ligne ou si vous avez un terminal de paiement physique
-
prélèvement automatique (SEPA) : parfait pour les prestations récurrentes ou les abonnements
-
espèces : autorisées jusqu’à 1 000 € par client professionnel et sans limite stricte pour un particulier (au-delà de 1 500 € un écrit est obligatoire).
Rappel : quelle est la date d’encaissement d’un chèque ?
En France, un chèque a une durée de validité de 1 an et 8 jours. Passé ce délai, il devient obsolète et vous ne pouvez plus l’encaisser.
Concernant la date d’encaissement d’un chèque, la règle est stricte : elle correspond au jour où vous réceptionnez le chèque, c’est-à-dire le jour où votre client vous le remet en main propre ou le jour où vous le récupérez dans votre boîte aux lettres.
Que vous preniez 3 semaines pour le mettre sur votre compte ou 24h, peu importe : fiscalement, l’argent est considéré comme perçu le jour de la réception du chèque.
Cette subtilité est cruciale pour vos déclarations de revenus et pour l’URSSAF. Si vous déclarez votre CA mensuellement ou trimestriellement, vous devez intégrer ce paiement à la bonne période de réception.
Prenons un exemple concret : vous recevez le chèque d’un client le 30 juin, mais vous le déposez à la banque le 3 juillet. Ce que vous devez faire : déclarer ce paiement dans le CA du mois de juin (ou du 2ème trimestre). Vous ne devez pas le déclarer sur le mois de juillet. En cas de contrôle, l’administration vérifie la date de facturation et de règlement, pas la date de traitement de la banque.
Le conseil Superindep : une mauvaise gestion des dates d’encaissement peut créer des décalages au niveau des seuils de chiffre d’affaires ou des erreurs de déclaration. Nous vous conseillons de noter le jour où le chèque est entre vos mains !
Un microentrepreneur peut-il être payé par chèque emploi service (CESU) ?
Il est possible d’être payé en chèque emploi service universel (CESU) en autoentreprise, mais pas avec n’importe lequel ! Si vous exercez une activité de services à la personne (SAP), le CESU est un excellent levier pour trouver des clients. Pour votre client particulier, c’est l’assurance de bénéficier d’un crédit d’impôt de 50 % sur vos prestations.
Voici les modalités pour être payé en chèque emploi service en microentreprise.
CESU déclaratif et CESU préfinancé
En tant qu’indépendant, vous devez faire la distinction entre ces deux dispositifs :
-
Le CESU déclaratif ne concerne pas les microentrepreneurs. Il permet à un particulier de déclarer et de rémunérer un salarié à domicile. Vous ne pouvez pas l’accepter dans le cadre de votre microentreprise.
-
Le CESU préfinancé est autorisé en microentreprise. C’est un titre de paiement à valeur définie, souvent cofinancé par l’employeur du client, son comité d’entreprise ou sa mutuelle. Votre client l’utilise comme un billet de banque pour régler votre prestation.
Les conditions pour pouvoir accepter des CESU préfinancés en microentreprise
Pour pouvoir encaisser ces chèques préfinancés, vous devez respecter ces conditions :
-
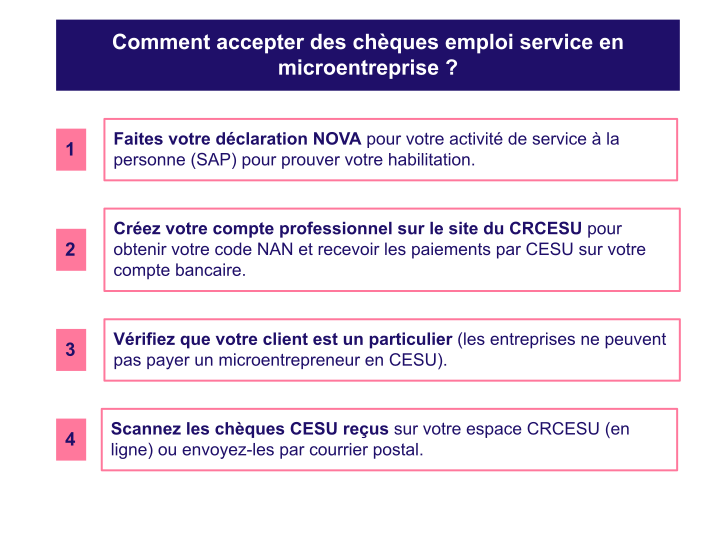
Travailler exclusivement avec des particuliers : vos prestations de service doivent être réalisées au domicile de clients particuliers (ménage, jardinage, soutien scolaire, assistance informatique…) ;
-
Avoir fait sa déclaration NOVA : votre microentreprise doit être enregistrée auprès des services de l’État comme organisme de services à la personne (SAP) sur la plateforme en ligne NOVA. Sans cette déclaration (ou l’agrément selon l’activité), vous ne pouvez pas exercer dans ce secteur et vos clients ne peuvent pas obtenir de crédit d’impôt.
-
Être affilié au CRCESU : c’est l’organisme officiel (Centre de Remboursement des Chèques Emploi Service Universel) qui fait le pont entre les émetteurs de chèques et votre compte bancaire. L’inscription est gratuite pour les autoentrepreneurs. Une fois votre dossier validé, vous recevez un numéro d’affiliation national (NAN) qui est indispensable pour le remboursement de vos titres.
Des questions sur vos paiements en microentreprise ? Superindep répond à vos interrogations et vous accompagne pas à pas dans la gestion de votre microentreprise.