Les autoentrepreneurs peuvent facturer des clients dans le monde entier. Pourtant, les règles administratives peuvent être complexes et se cumuler en fonction des situations. Devez-vous facturer avec ou sans TVA ? Quand s’applique l’autoliquidation ? Comment gérer les devises étrangères ? En réalité, tout dépend de deux critères essentiels : la localisation de votre client (UE ou Hors UE) et son profil (professionnel ou particulier). Voici les règles de facturation pour un client à l’étranger : simples, claires et 100 % légales !
Peut-on facturer à l’étranger en autoentrepreneur ?
Oui, un autoentrepreneur peut facturer à l’étranger. Il n’y a pas de plafond de chiffre d’affaires spécifique pour l’international (sauf celui pour rester en microentreprise).
S’il est techniquement possible de trouver des clients à l’étranger en tant que microentrepreneur, la gestion administrative et fiscale n’est pas la même que sur le territoire français.
Vous devez impérativement respecter les règles concernant la TVA, les devises et les déclarations obligatoires, qui dépendent de la localisation géographique du client et de son profil (particulier ou professionnel).
Comment facturer à l’étranger en autoentreprise : les règles pour chaque situation
Voici des cas concrets pour 3 grands scénarios, pour y voir plus clair et éviter de faire des erreurs administratives.
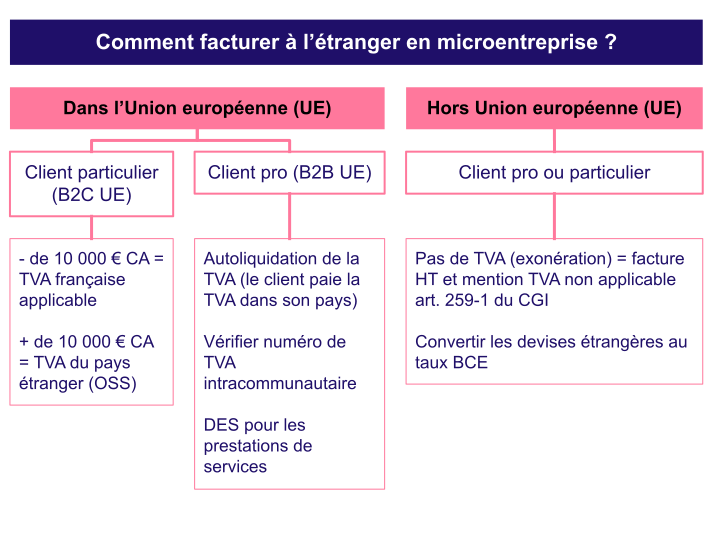
Cas 1 : client particulier (B2C) en UE
Si vous vendez des marchandises ou des prestations de services à un particulier qui réside dans un pays de l’Union européenne, la règle repose sur un principe simple : le lieu où se trouve votre acheteur.
Il faut toutefois surveiller deux points :
-
En dessous du seuil de 10 000 € de CA annuel en Europe : si vous bénéficiez de la franchise en base, vous facturez hors taxes (HT) avec la mention habituelle de l’article 293 B du CGI. Si vous êtes redevable de la TVA, vous appliquez le taux de TVA français (généralement 20 %).
-
Au-dessus du seuil de 10 000 € de CA annuel en Europe : vous devez facturer au taux de TVA en vigueur dans le pays du client. Pour éviter de vous immatriculer auprès des impôts de chaque pays, vous devez vous inscrire sur le guichet OSS qui permet de déclarer et reverser la TVA européenne directement depuis votre espace de télédéclaration.
Cas 2 : client pro (B2B) en UE
C’est la situation la plus fréquente pour les autoentrepreneurs. Lorsque votre client est une entreprise ou un indépendant situé dans l’Union européenne, le principe de l’autoliquidation de TVA s’applique. Cela signifie que c’est à votre client de déclarer et de payer la TVA dans son propre pays.
De votre côté, vous devez émettre une facture HT. Attention, pour respecter la législation, vous devez obtenir et indiquer votre numéro de TVA intracommunautaire (et celui de votre client) sur vos factures.
Même si vous êtes en franchise en base, vous devez demander un numéro de TVA intracommunautaire (gratuit) auprès du Service des Impôts des Entreprises (SIE) dès que vous facturez un pro en zone UE.
En plus, chaque prestation de services de ce type doit faire l’objet d’une Déclaration Européenne de Services (DES) le mois suivant.
Cas 3 : client hors UE (pro ou particulier)
Si vous travaillez avec un client basé hors UE, par exemple aux États-Unis ou au Royaume-Uni, votre prestation de services ou votre vente est alors considérée comme une exportation.
Dans ce cas, l’opération est hors du champ d’application de la TVA française et européenne. Vous devez donc facturer un montant net (HT), sans TVA, pour les clients professionnels et particuliers. Il n’y a pas de numéro de TVA à vérifier ni de déclaration douanière européenne de type DES à remplir.
En revanche, vous devez être vigilant concernant la devise étrangère. Si vous choisissez de facturer dans une devise étrangère, comme le dollar américain, la législation française impose de mentionner la contre-valeur en euros, idéalement convertie selon le taux BCE (Banque Centrale Européenne) en vigueur le jour de l’émission.
Facturer un client dans l’Union européenne : les 2 formalités obligatoires
Pour des clients situés dans l’Union européenne, appliquer les règles de TVA ne suffit pas. L’administration française impose d’autres démarches selon le profil du client.
1. En B2B : l’obligation de la DES
Le mécanisme de l’autoliquidation vous dispense de collecter la TVA, mais vous devez tout de même déclarer l’opération :
-
si vous réalisez des services : vous devez obligatoirement remplir une DES (Déclaration Européenne de Services) sur le site des douanes au plus tard le 14 du mois suivant la facturation
-
si vous vendez des marchandises : vous devez remplir un état récapitulatif TVA (qui remplace l’ancienne DEB pour la majorité des flux) pour suivre l’introduction ou l’expédition des produits.
2. En B2C : la bascule sur le Guichet OSS
Le Guichet OSS est un outil de simplification : si vous franchissez le seuil de 10 000 € de ventes à des particuliers européens, vous ne changez pas de statut. Vous devez vous connecter à votre espace professionnel sur impots.gouv.fr pour activer l’option "Guichet Unique OSS".
C’est à partir de cette interface que vous devez déclarer une fois par trimestre la TVA due à chaque pays européen.
Facturer un client hors UE en autoentreprise : les règles d’exportation
Si vous franchissez la frontière européenne, la complexité administrative liée à la TVA disparaît (exonération simple). Les factures sont émises hors taxes, pour les entreprises et les particuliers.
Pour des prestations de services
Si vous réalisez des prestations de services hors UE (développement web, design, consulting…), l’opération s’effectue hors du champ de la TVA française.
C’est le cas le plus simple : vous facturez net (HT) et vous n’avez pas de DES à déclarer. En revanche, pensez à appliquer la mention légale "Exonération de TVA, art. 259-1° du CGI" sur vos factures.
Pour des ventes de marchandises
Lorsque vous vendez des biens hors de l’UE, l’opération est qualifiée en exportation. Elle est exonérée de TVA en France et la facture émise est HT.
Cependant, vous devez bien vous renseigner sur les formalités douanières d’exportation (liasse transport, justificatifs d’origine, documents douaniers CN22/CN23 pour les petits envois postaux…) qui peuvent être exigées selon la valeur et la nature de la marchandise pour prouver la sortie du territoire européen.
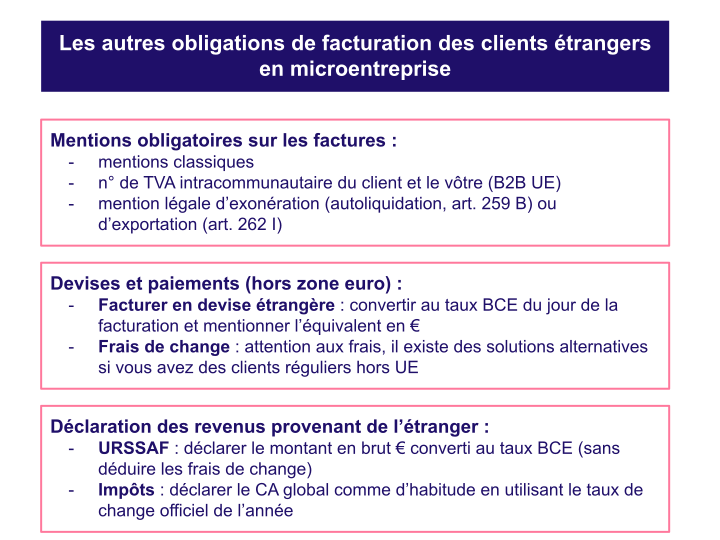
Quelles mentions sont obligatoires pour vos factures internationales ?
Pour rester en conformité avec l’administration et les règles de TVA à l’international, vos factures doivent obligatoirement comporter les mentions légales obligatoires, en plus des éléments classiques (date, coordonnées, numéro de facture) :
-
votre numéro de TVA intracommunautaire et celui du client : indispensable pour toutes les ventes et prestations B2B en UE (même en franchise en base)
-
la mention d’autoliquidation (B2B UE) : si vous vendez un service à un pro en Europe, ajoutez "Exonération de TVA, art. 259 B du CGI - Autoliquidation par le preneur", mais s’il s’agit d’une vente de marchandises, mentionnez "Exonération de TVA, article 262 ter I du CGI"
-
la mention d’exportation (Hors UE) : pour tous les clients situés en dehors de l’UE (pros ou particuliers), inscrivez la mention "Exonération de TVA art. 262 I du CGI"
-
la mention de franchise (si applicable) : si vous ne dépassez pas les seuils de TVA en France, la mention classique "TVA non applicable, art. 293 B du CGI" reste obligatoire.
Devises et paiements : comment gérer la facturation hors zone Euro ?
Vous avez le droit de facturer un client dans une devise étrangère (hors zone Euro), même en autoentreprise. Toutefois, la législation française impose une règle stricte : vous devez faire figurer sur votre facture la contre-valeur en euro. Pour cela, vous devez convertir le montant total HT en utilisant le taux BCE (Banque Centrale Européenne) officiel et en vigueur le jour de l’émission du document.
Côté encaissements, les virements internationaux classiques (SWIFT) via les banques traditionnelles s’accompagnent souvent de frais de change et de commissions cachées. Pour préserver votre marge, privilégiez les plateformes de paiement ou les comptes multi-devises. Ces solutions permettent de fournir des coordonnées bancaires locales (un compte en USD, par exemple) et de rapatrier vos fonds en euros à un taux proche du marché réel, ce qui limite les frais.
Comment déclarer vos revenus autoentrepreneurs provenant de l’étranger ?
Percevoir des revenus de l’étranger en autoentreprise ne change pas le rythme de vos déclarations, mais vous devez être rigoureux concernant la conversion :
-
Pour l’URSSAF : vous devez déclarer votre CA et le convertir en euros. Si vous avez touché une devise étrangère, convertissez la somme en euros au taux BCE du jour où vous avez perçu le montant. Vous devez déclarer le montant brut facturé à votre client étranger, sans déduire les éventuels frais de change ou les commissions prélevées par la banque ou des plateformes alternatives.
-
Pour les Impôts : lors de la déclaration annuelle de revenus (formulaire 2042-C-PRO), intégrez simplement le CA global converti en euros dans la catégorie habituelle. Il n’y a pas de double imposition si la France a signé une convention fiscale avec le pays du client (ce qui est le cas pour une grande majorité de pays), mais les montants doivent être déclarés en France, là où se situe votre activité.
Simplifiez la gestion de votre activité à l’étranger avec Superindep !