L’autoentrepreneur au régime micro-BIC ou micro-BNC n’a pas à remplir la déclaration 2035 qui est réservée aux indépendants soumis au régime réel d’imposition (déclaration contrôlée). En microentreprise, vous devez simplement déclarer votre chiffre d’affaires brut à l’administration fiscale, via le formulaire 2042-C-PRO. Seules deux situations peuvent entraîner le passage au régime réel et à la déclaration 2035 : si vous dépassez le plafond de CA de la microentreprise ou si vous optez volontairement pour le régime réel (en cas de charges élevées). Explications.
Qu’est-ce que la déclaration 2035 pour l’autoentrepreneur ?
La déclaration 2035, aussi appelée déclaration de bénéfices non commerciaux (BNC), est la déclaration fiscale de résultat pour le régime de la déclaration contrôlée. Elle sert à calculer le bénéfice net imposable d’un indépendant en déduisant ses dépenses réelles (loyer professionnel, matériel, déplacements, cotisations sociales, etc.) des recettes encaissées.
Un autoentrepreneur qui exerce une activité BNC relève du régime micro-BNC. Il bénéficie donc d’une comptabilité simplifiée et ne déduit pas ses charges réelles de ses recettes. En revanche, un abattement forfaitaire est appliqué sur son chiffre d’affaires brut pour compenser ses frais professionnels.
Lorsqu’il déclare son chiffre d’affaires aux impôts, il reporte directement le CA brut sur la déclaration complémentaire de revenus 2042-C-PRO. En résumé, la déclaration 2035 ne concerne pas les autoentrepreneurs.
Qui est concerné par la déclaration 2035 ?
La déclaration 2035 s’adresse aux indépendants soumis au régime réel d’imposition BNC (la déclaration contrôlée). Cela regroupe :
-
Les professions libérales réglementées qui ne peuvent pas opter pour le statut de la microentreprise (ou qui dépassent les plafonds), comme les médecins, avocats, infirmiers, notaires, experts-comptables, etc.
-
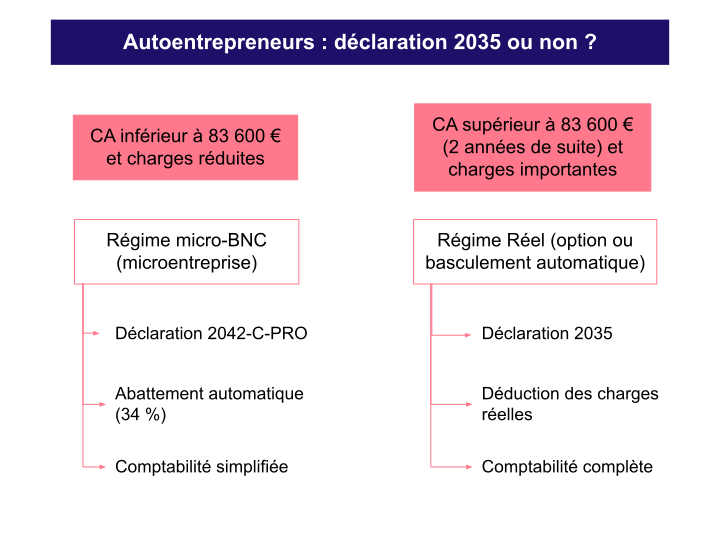
Les indépendants qui ont dépassé le plafond du régime micro-BNC (fixé à 83 600 € de chiffre d’affaires annuel) deux années consécutives.
-
Les autoentrepreneurs qui ont renoncé au régime micro sur option volontaire, par exemple s’ils ont des charges réelles très élevées (supérieures à l’abattement forfaitaire de 34 %).
Voici un tableau qui compare la situation fiscale de l’autoentrepreneur et d’un professionnel en déclaration contrôlée (2035) :
| Autoentrepreneur (micro-BNC) | Indépendant en déclaration contrôlée (2035) | |
|---|---|---|
Régime fiscal |
Micro-BNC (régime forfaitaire) |
Régime réel (BNC) |
Formulaire à remplir |
2042-C-PRO (avec la déclaration annuelle de revenus) |
Déclaration 2035 + liasse fiscale + 2042-C-PRO |
Prise en compte des frais |
Abattement forfaitaire de 34 % (automatique) |
Déclaration des charges réelles |
Plafond de CA |
83 600 € (prestations de services BNC) |
Aucun plafond |
Quand est-ce qu’un autoentrepreneur doit passer à la déclaration 2035 ?
Normalement, l’autoentrepreneur ne doit pas remplir la déclaration 2035. Toutefois, il existe deux situations qui entraînent le passage au régime réel d’imposition (en déclaration contrôlée) et nécessitent alors de remplir ce formulaire.
1. Le dépassement des plafonds de la microentreprise
Si vous êtes en microentreprise et que vous réalisez des prestations de service BNC, vous êtes soumis à un plafond de chiffre d’affaires annuel de 83 600 €. Si vous dépassez ce seuil, le passage au régime réel et à la déclaration 2035 ne se fait pas immédiatement :
-
première année de dépassement : vous restez au régime micro-BNC pour l’année en cours (période de tolérance)
-
seconde année consécutive de dépassement : vous basculez automatiquement au régime réel d’imposition BNC à partir du 1er janvier de l’année suivante. Dans ce cas, vous devez remplir une déclaration 2035 pour l’exercice concerné.
2. L’option volontaire pour le régime réel
Il est possible, pour un autoentrepreneur, de choisir de quitter le régime micro-BNC, même s’il ne dépasse pas les plafonds. C’est une option intéressante si vos charges réelles dépassent l’abattement forfaitaire de 34 % appliqué aux prestations de services BNC.
Cela peut être le cas si vous avez des dépenses professionnelles importantes (location d’un local, achat de matériel coûteux, déplacements fréquents, sous-traitance, etc.). La déduction de vos frais réels sur la déclaration 2035 réduit votre bénéfice imposable par rapport à l’abattement forfaitaire et vos impôts peuvent être réduits.
Quelle est la date limite pour la déclaration 2035 ?
Contrairement à la déclaration de revenus qui s’étale jusqu’à la fin du mois de mai ou début juin (selon votre département), la déclaration 2035 suit le calendrier fiscal des professionnels.
Elle doit obligatoirement être télétransmise au plus tard le 2e jour ouvré suivant le 1er mai (généralement le 3 ou 4 mai). Un délai supplémentaire de 15 jours calendaires est accordé si vous utilisez la téléprocédure (EDI ou EFI) via votre espace professionnel ou en faisant appel à un expert-comptable.
Superindep vous aide à piloter votre microentreprise, l’esprit tranquille !