La Taxe de solidarité additionnelle est un impôt français directement prélevé sur les cotisations des contrats de complémentaire santé et d’assurance. Ce n’est pas la même chose que la TVA des mutuelles et elle n’est pas déductible en tant que taxe autonome pour les indépendants. Votre assureur la collecte pour l’État et la répercute intégralement sur le prix TTC de votre cotisation. C’est souvent la raison de l’augmentation des tarifs de mutuelle santé. On fait le point sur la Taxe de solidarité additionnelle pour les microentrepreneurs.
Taxe de solidarité additionnelle : définition
La Taxe de solidarité additionnelle (TSA) est une contribution fiscale française prélevée sur les cotisations des contrats de complémentaire santé (mutuelles, assurances, prévoyance).
Elle est collectée par les organismes assureurs avant d’être reversée à l’État, mais le coût est intégré dans la cotisation payée par l’assuré. Pour les entrepreneurs, elle représente une part non négligeable du montant de leur couverture santé individuelle ou collective.
Créée à l’origine sous le nom de Taxe adossée à la couverture maladie universelle, la TSA actuelle est le résultat de la fusion, en 2016, de deux prélèvements : l’ancienne TSA et la Taxe sur les contrats d’assurance électifs (TCAE).
La Taxe de solidarité additionnelle est principalement destinée à financer la Complémentaire santé solidaire (CSS). Ce dispositif sert à garantir une couverture santé gratuite ou à bas coût pour les foyers aux revenus modestes. La gestion et la collecte de la taxe sont assurées par l’URSSAF (pour le compte de la Cnam).
Qui doit payer la Taxe de solidarité additionnelle ?
Il faut faire la distinction entre le redevable légal et le payeur effectif :
-
Le redevable légal est l’organisme d’assurance (mutuelle, compagnies d’assurances privées, institutions de prévoyance) qui a l’obligation de déclarer et de verser directement la TSA à l’URSSAF, qui agit pour le compte de la Cnam.
-
Le payeur effectif est l’assuré (indépendants pour les mutuelles TNS, entreprises pour les mutuelles collectives, particuliers pour les contrats individuels) car le coût de la TSA est répercuté dans le tarif de la cotisation santé.
Le payeur final est donc le souscripteur du contrat.
Quand s’applique la Taxe de solidarité additionnelle ?
La Taxe de solidarité additionnelle s’applique dès qu’un contrat d’assurance inclut des garanties de prise en charge des frais de santé (remboursement de consultations, soins dentaires, optique, hospitalisation, etc.).
Elle s’applique principalement aux contrats de complémentaire santé (individuels et collectifs) et aux garanties mixtes (qui combinent une couverture santé et des prestations de prévoyance comme le maintien de salaire, l’invalidité ou le décès, où la part santé est soumise à la TSA).
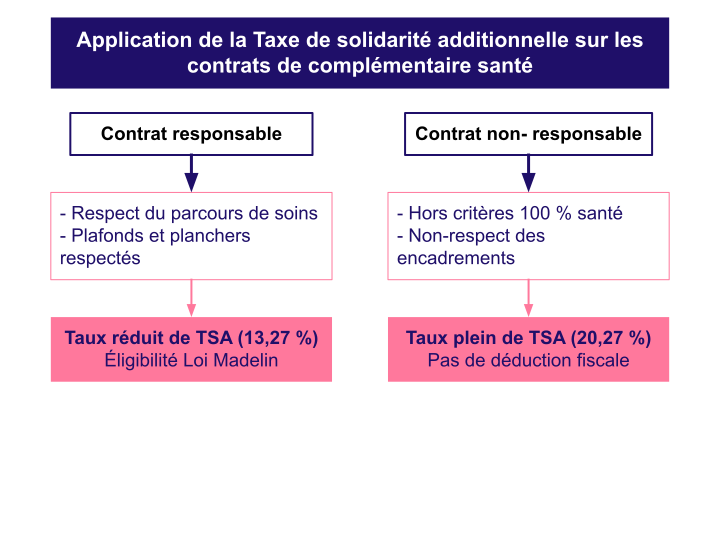
L’application de la Taxe de solidarité additionnelle dépend du cahier des charges du contrat responsable (défini par l’article L. 871-1 du Code de la Sécurité sociale) :
-
Les contrats responsables et solidaires : ils respectent des plafonds et des planchers de remboursement. Pour encourager ces contrats, l’État applique un taux réduit de TSA (13,27 %).
-
Les contrats non-responsables : si le contrat ne respecte pas le cahier des charges (s’il dépasse les plafonds autorisés ou s’il rembourse les franchisages médicaux), il est pénalisé par l’application du taux plein de TSA (20,27 %).
Pour un indépendant ou un microentrepreneur, les contrats non-responsables perdent l’accès aux avantages fiscaux (déductibilité Loi Madelin).
Quel est le taux de la Taxe de solidarité additionnelle en 2026 ?
En 2026, le montant de la Taxe de solidarité additionnelle varie selon le type de contrat et les garanties souscrites :
-
Le taux de droit commun (contrat responsable) à 13,27 % : c’est la grande majorité des mutuelles en France, avec des contrats qui respectent le parcours de soins et les plafonds de prise en charge ;
-
Le taux majoré (contrat non-responsable) à 20,27 % : lorsque le contrat ne respecte pas le cahier des charges du contrat responsable, une pénalité fiscale est appliquée, ce qui augmente le coût de la couverture.
Il existe deux cas particuliers :
-
Les contrats de prévoyance pure : les garanties qui couvrent uniquement les risques d’incapacité, d’invalidité ou de décès (sans prise en charge des frais de santé), bénéficient d’un taux réduit de 7 % au titre de la Taxe spéciale sur les conventions d’assurance (TSCA), voire d’une exonération totale selon les cas. Si le contrat est mixte (santé + prévoyance), la TSA à 13,27 % ne s’applique que sur la part liée à la santé.
-
Le régime local Alsace-Moselle : grâce à la prise en charge renforcée par le régime local Sécurité sociale, les cotisations des mutuelles complémentaires sont plus faibles en Alsace-Moselle. Même si le taux légal de la TSA est le même, le montant final de la facture est moins élevé.
Voici un tableau récapitulatif des taux de la Taxe de solidarité additionnelle applicables en 2026 :
| Type de contrat / garanties | Taux de TSA | Éligibilité déduction Madelin (TNS au régime réel) |
|---|---|---|
Complémentaire santé responsable |
13,27 % |
Oui (dans la limite du plafond) |
Complémentaire santé non-responsable |
20,27 % |
Non |
Prévoyance pure (incapacité, invalidité, décès) |
7 % |
Oui (enveloppe prévoyance) |
Contrat santé Alsace-Moselle |
13,27 % mais assiette réduite |
Oui |
Pour les indépendants, il faut savoir que la Taxe de solidarité additionnelle n’est pas déductible en tant que taxe autonome. Toutefois, si vous avez un contrat responsable, la cotisation globale TTC (comprenant la TSA à 13,27 %) est éligible à la déduction fiscale Madelin (pour les travailleurs non salariés au régime réel).
Superindep simplifie la gestion de votre microentreprise !